Data / IA
L’IA enrichit ses fournisseurs, pas encore ses clients
Par Reynald Fléchaux, publié le 27 octobre 2026
Alors que les géants technologiques profitent déjà de l’essor de l’IA, les autres grandes entreprises américaines peinent à en récolter les fruits, souligne Apollo Global Management. Le gestionnaire d’actifs s’interroge sur la disposition des entreprises à continuer de payer pour des modèles toujours plus puissants, mais aux bénéfices peu évidents.
Une nouvelle ruée vers l’or qui n’enrichit que les vendeurs de pelle ? Selon Torsten Slok, économiste en chef d’Apollo Global Management, les milliards investis dans l’IA profitent pour l’instant surtout à ceux qui la vendent. Dans une note publiée le 24 octobre, le gestionnaire d’actifs américain, qui investit notamment dans les infrastructures et le crédit privé, s’intéresse de près à la rentabilité des investissements colossaux engagés dans les datacenters et les capacités de calcul. Son diagnostic est sévère : pour l’instant, les retombées économiques de l’IA restent cantonnées aux géants technologiques.
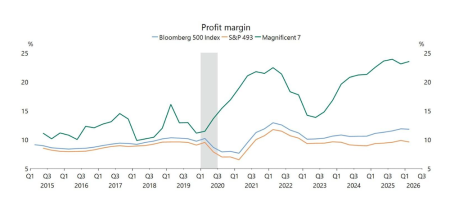
Pour l’étayer, Apollo compare les Magnificent Seven – Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla – aux 493 autres entreprises du S&P 500, soit les 500 plus grandes entreprises américaines. Chez les premiers, le chiffre d’affaires par salarié affiche une progression par rapport à son niveau de fin 2019, tandis qu’il stagne chez les secondes. Même contraste sur les marges bénéficiaires : elles augmentent pour les sept géants, tandis que l’encéphalogramme reste plat pour le reste de l’indice.
Ce fossé est d’autant plus frappant que les entreprises utilisatrices multiplient les investissements dans l’IA. Apollo avait déjà relevé, en août, que les marges des secteurs traditionnels ne traduisaient pas les gains attendus. Santé, distribution, industrie ou immobilier présentent des trajectoires stagnantes, voire dégradées, même si les évolutions sectorielles ne peuvent être attribuées au seul facteur de l’IA.
Les promesses ne se traduisent pas en gains de productivité
Le constat se retrouve à l’échelle macroéconomique. Apollo s’appuie sur les données de la Réserve fédérale de San Francisco pour souligner l’absence d’accélération visible de la productivité globale des facteurs de production, un indicateur mesurant l’efficacité avec laquelle une économie combine travail et capital. Autrement dit, les investissements dans les technologies d’IA ne se traduisent pas encore par une rupture statistique en ligne avec les promesses de leurs promoteurs.
Attention toutefois, les indicateurs agrégés comme ceux manipulés par Apollo ne permettent pas d’isoler les gains directement imputables à l’IA. Ceux-ci peuvent être absorbés par d’autres dépenses, réinvestis ou simplement mettre plusieurs années à se matérialiser sur le plan comptable.
Les tokens deviennent une ligne de coûts
Néanmoins, pour le gestionnaire d’actifs, cette absence de gains financiers visibles commence à modifier les comportements d’achat. Les entreprises traditionnelles seraient moins disposées à payer pour les modèles les plus récents, dont elles peinent à rentabiliser les performances supplémentaires. La consommation de tokens, initialement présentée comme un investissement dans la croissance, se mue peu à peu en charge pesant sur les marges.
Les données de Ramp, une fintech américaine qui publie notamment un AI Index, mesurant l’adoption de l’IA et les dépenses associées à partir des transactions de plus de 85 000 entreprises, montrent également une forte concentration des dépenses. Les 10 % d’entreprises les plus dépensières représentent 95,6 % des achats auprès d’OpenAI et d’Anthropic dans l’échantillon étudié. Et parmi les 1 % d’entreprises dépensant le plus en IA, 80,4 % sont financées par du capital-risque, contre 13,1 % pour l’entreprise médiane de l’échantillon. L’essor de la consommation de modèles repose donc encore largement sur un nombre limité d’acteurs, souvent financés par des tiers plutôt que par les revenus de leurs activités propres.
Pour les DSI, réinterroger le coût des modèles
Cette situation nourrit les interrogations d’Apollo sur la rentabilité des infrastructures d’IA. Les fournisseurs engagent des dépenses considérables en GPU, datacenters et énergie, en anticipant une demande durablement croissante. Mais cette demande dépend, à terme, de la capacité de leurs clients à transformer la puissance de calcul achetée en gains de productivité et en revenus supplémentaires.
Pour les DSI, la question se pose à un autre niveau : celle du coût réel des usages déployés. L’amélioration continue des modèles ne garantit pas que chaque nouvelle génération apporte un bénéfice suffisant pour justifier son prix. D’autant que les modèles moins coûteux se multiplient.
Torsten Slok estime cependant que cette baisse des prix ne résoudra pas mécaniquement le déséquilibre actuel. Dans l’entreprise, la valeur ne repose pas seulement sur la capacité à produire une réponse, comme l’écrit l’économiste en chef d’Apollo : « l’IA ne saisit pas les notions de responsabilité, de confiance, de culture, de règles non écrites, d’arbitrages éthiques ou d’équité ; autant d’éléments qui façonnent le risque de réputation et, in fine, déterminent la croissance du chiffre d’affaires ainsi que les marges bénéficiaires ». Pour lui, l’avenir de l’IA ne se joue pas au sein des Magnificent Seven, mais plutôt dans les 493 autres entreprises de l’indice S&P 500. « Or, jusqu’à présent, rien ne prouve que la croissance du chiffre d’affaires ou les marges s’améliorent en dehors du secteur technologique », conclut-il.
Photo : David Vives / Unsplash
À LIRE AUSSI :
À LIRE AUSSI :