Eco
Classement ESN & ICT 2026 : l’IA commence à rebattre les cartes… mais ni le chiffre d’affaires, ni le classement !
Par Laurent Delattre, publié le 07 octobre 2026
Numeum et KPMG publient leur « Grand Angle ESN & ICT 2026 » et le classement qui l’accompagne avec un constat : l’IA n’est plus un terrain d’expérimentation mais un moteur qui oblige le secteur à revoir son modèle économique et à repenser sa façon de créer de la valeur et de facturer. Côté palmarès, Capgemini domine, SCC accélère encore, IBM remonte, Sopra Steria reprend la troisième place, tandis qu’Atos et Inetum décrochent un peu.
Après une année 2025 marquant un « tournant », l’année 2026 confirme la « bascule ». L’an dernier, le rapport Numeum/KPMG 2025 décrivait un secteur secoué (une demande en berne, 85 % des acteurs préoccupés par la conjoncture, 42 % qui espéraient un véritable rebond au premier semestre 2026) mais qui refusait de baisser les bras et voyait en l’IA un nouveau moteur de croissance…
Un an plus tard, le rebond est là… ou plutôt presque là. Nuance. Car le Grand Angle ESN & ICT 2026 de Numeum et KPMG reste pour le moins prudent. La reprise « progressive » amorcée au second trimestre 2026 reste « sélective » et « insuffisante » pour desserrer l’étau sur les modèles économiques.
Selon l’observatoire de conjoncture de Numeum, et après un recul de 2,1 % en 2025, le marché des ESN ne retrouverait qu’une croissance de 1 % cette année. Parallèlement, 35 % des ESN anticipaient une baisse de leur marge opérationnelle au premier semestre 2026. On ne peut pas dire que le secteur soit euphorique. Malgré l’IA… Deux lettres qui marquent de leur empreinte toute l’étude 2026 et tout le secteur.
Ainsi, la 9e édition du Grand Angle ESN & ICT fait peau neuve. Les quatre thèmes du panorama (business model, offre disruptive, transformation interne, compétences) tournent en effet tous autour du seul sujet IA ! Signe des temps, la RSE et le numérique responsable, encore au chapitre l’an dernier, ont disparu des grands thèmes de l’étude… même si le questionnaire KPMG les aborde toujours.
Quand l’IA bouleverse les business models des ESN
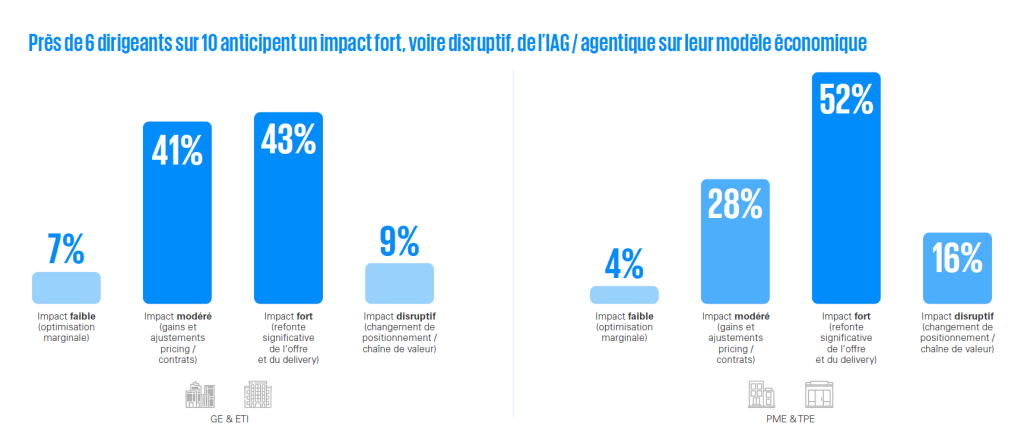
Un chiffre résume à lui seul le changement de perspective : 58 % des dirigeants interrogés s’attendent à un impact « fort ou disruptif » de l’IA générative et agentique sur leur business model. Dans le détail, 68 % des PME et TPE anticipent une refonte significative de leur offre, contre 52 % des grandes entreprises et ETI.
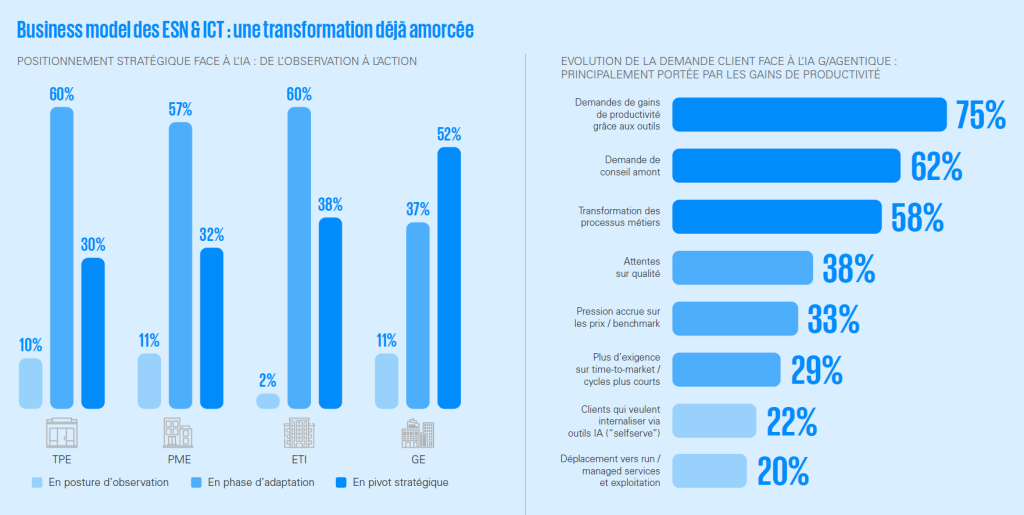
Au passage, la demande a changé de nature. Trois répondants sur quatre (75 %) voient leurs clients réclamer des gains de productivité grâce aux outils d’IA, 62 % constatent une montée des besoins de conseil en amont des projets et 58 % une demande de transformation des processus métiers.
Seulement 22 % des clients seraient tentés par une internalisation via des solutions IA en self-service.
Et quand la demande évolue, les business models doivent s’adapter. Le modèle de la régie et du jour-homme sur lequel repose l’essentiel du chiffre d’affaires du secteur est secoué, remis en cause.
Selon les rapporteurs de cette édition 2026, la valeur glisse vers le conseil stratégique, l’architecture et la gouvernance, au détriment des activités de pure production, les plus exposées à la pression sur la productivité.
Résultat, deux ESN/ICT sur trois affirment déjà faire évoluer leur pricing. Le forfait reste dominant (59 %), mais l’abonnement progresse (42 %), tout comme les modèles « value-based » ou « outcome-based » (33 %), la monétisation d’actifs (24 %) et la facturation au succès (13 %). Le rapport cite plusieurs cas de missions facturées quelques milliers d’euros ayant généré une valeur estimée à plusieurs centaines de milliers d’euros chez le client. De quoi donner des idées. Encore faut-il savoir mesurer cette valeur, et la faire accepter par les clients…
Un autre chiffre illustre la transformation en cours : 37 % des dirigeants voient justement dans la facturation à la valeur créée, l’évolution la plus probable à court terme. Ce qui serait sans doute la plus importante mutation du secteur depuis le développement de l’offshore !
D’autant qu’une menace surgit et n’est pas forcément celle que l’on attendait. Ainsi, 80 % des répondants pointent les nouveaux acteurs « AI-native » à bas coût comme le principal danger pour leur chaîne de valeur, loin devant les hyperscalers à 40 % ou les éditeurs SaaS à 33 %. Plus de la moitié craignent aussi que leurs propres clients internalisent davantage et 48 % qu’ils développent eux-mêmes leurs agents.
Offres marginales, ambitions XXL
Côté catalogue, la monétisation de l’IA reste modeste. Elle pèse en moyenne 7 % du chiffre d’affaires des ESN et ICT (contre 5 % l’an dernier). Près des deux tiers des répondants en tirent 5 % ou moins et seuls 19 % dépassent la barre des 10 %.
Mais les ambitions à trois ans sont d’une tout autre ampleur : 18 % du chiffre d’affaires en moyenne, 82 % des acteurs visant plus de 10 % et un sur cinq y voyant plus de la moitié de son activité. Des objectifs qui sont peut-être trop optimistes. L’avenir nous le dira.
Le passage à l’échelle semble néanmoins désormais bien engagé. Chez les grandes entreprises et ETI, 46 % ont des offres IA en production et 19 % les ont industrialisées à l’échelle. Chez les PME et TPE, 74 % en sont encore à l’exploration ou au pilote. Le décalage paraît en réalité logique.
Et les catalogues se structurent avec de nouveaux services : le conseil en stratégie IA (57 %), la data et l’IA (53 %), la modernisation applicative par l’IA (47 %) et l’agentique (42 %), devant le run et les services managés IA (39 %), le build d’IA générative (33 %), l’IA responsable (28 %) et la formation des clients (22 %).
Selon les rapporteurs, même si bien des clients peuvent désormais monter seuls un premier prototype, ils restent dépendants des ESN pour industrialiser l’IA et la déployer à grande échelle.
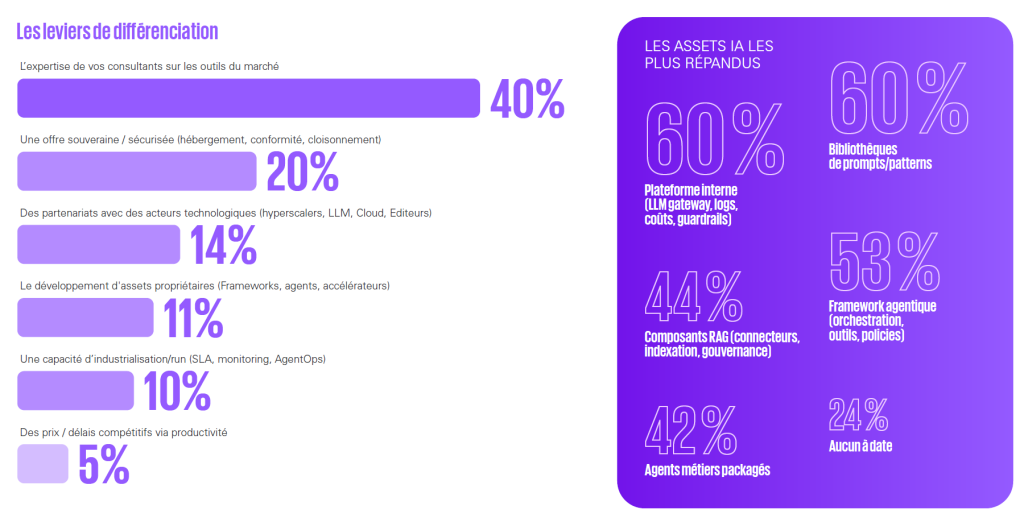
Malgré leurs investissements technologiques (bibliothèques de prompts, passerelles et routeurs internes, garde-fous spécifiques, etc.), les ESN misent avant tout sur l’expertise humaine de leurs consultants pour se différencier (40 % estiment que c’est là leur principal atout), loin devant l’offre souveraine ou sécurisée (20 %), les partenariats technologiques (14 %) et les actifs propriétaires (11 %).
Une mutation IA aussi interne
En interne, l’industrialisation est déjà bien plus avancée. 37 % des ESN et ICT annoncent désormais des gains de productivité supérieurs à 20 % sur leur delivery grâce à l’IA.
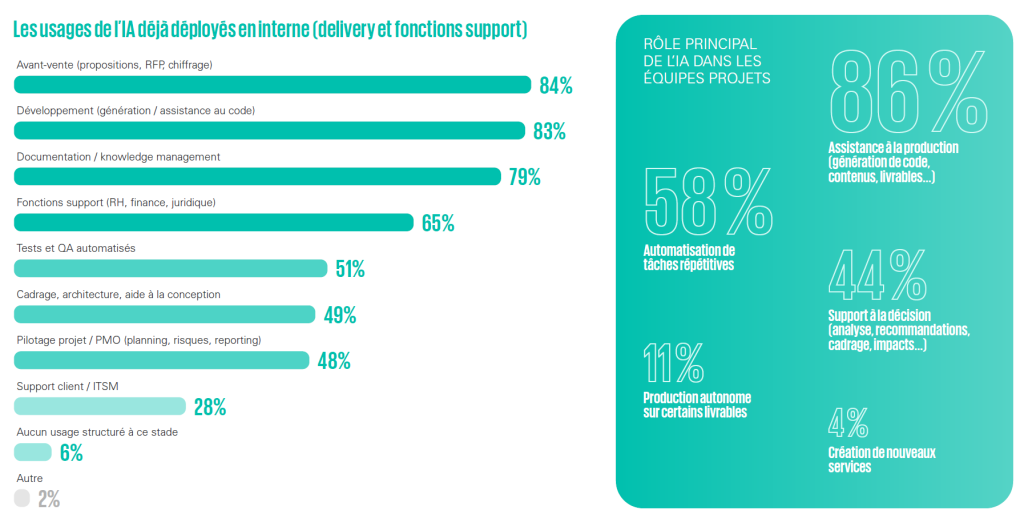
Avant-vente (84 %), génération de code (83 %), documentation et knowledge management (79 %), fonctions support (65 %), QA et tests (51 %), architecture (49 %) ou pilotage de projet (48 %) : l’IA commence à s’infiltrer partout au cœur des ESN et ICT.
Mais le scénario, fantasmé, de l’ESN entièrement peuplée d’agents autonomes devra encore attendre. Le modèle dominant reste hybride avec des « humans in the loop ». Pour 86 % des répondants, l’IA sert d’abord d’assistant à la production plutôt que de substitut à l’humain.
Les garde-fous progressent en parallèle, mais à pas comptés. Deux acteurs sur trois (67 %) disposent désormais d’une politique IA formelle, 54 % d’un processus de validation sécurité et conformité, et à peine plus de la moitié (52 %) suivent les usages et les coûts. Reste que 17 % des ESN et ICT avancent encore sans véritable cadre formalisé. Un comble pour des acteurs censés accompagner leurs clients dans l’industrialisation de l’IA… et leur prêcher la gouvernance à tous les étages.
Les juniors, angle mort de la révolution
Et puis il y a l’emploi. Sans doute l’une des parties les plus instructives de cette édition 2026. Pour 62 % des ESN et ICT, l’IA pèse déjà sur les recrutements, avec une sélectivité accrue et 47 % d’acteurs qui exigent une maîtrise de l’IA dès le début de carrière.
Les juniors en font les frais : 22 % des répondants voient le recrutement des juniors en forte baisse, contre 9 % en hausse, et les juniors « augmentés par l’IA » ferment la marche des priorités à 18 mois (18 %), loin derrière les experts IA et les profils hybrides techno-métier (42 %). Un quart des acteurs (24 %) anticipe même un modèle avec moins de juniors et un niveau moyen plus élevé.
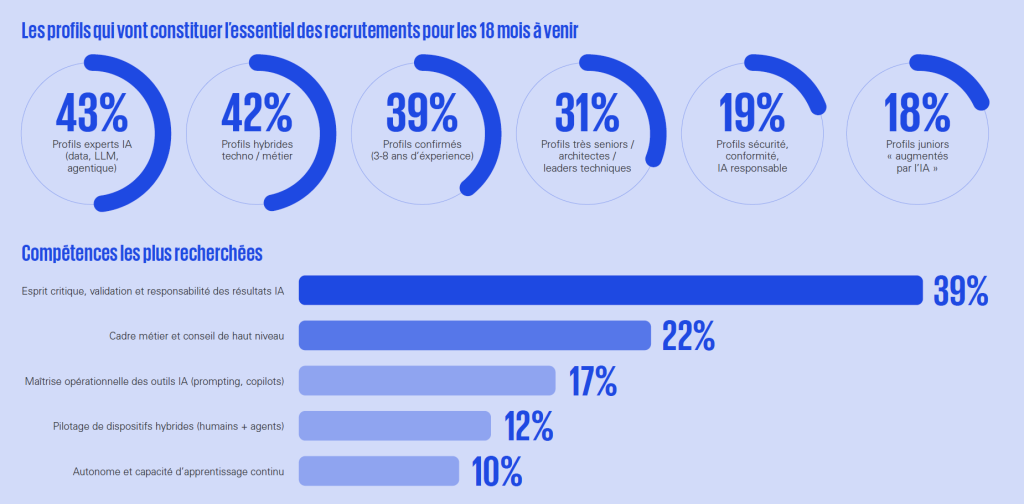
Ironie de l’histoire, la compétence la plus recherchée n’est pas technique : 39 % citent l’esprit critique et la capacité à valider les résultats produits par l’IA. Les rapporteurs rappellent d’ailleurs qu’il relève de la responsabilité des ESN de continuer à former les talents de demain. Car si l’on ne recrute plus de juniors aujourd’hui, d’où viendront les seniors et les experts que tout le monde s’arrachera dans cinq ans ?
Classement 2026 : un Top 50 qui fait du surplace
Venons-en au classement, établi à partir du chiffre d’affaires 2025 réalisé en France et déclaré par près de 200 ESN et ICT. Première leçon : à l’image du marché, il fait du surplace. Le Top 10 cumule 21,8 Md€, comme l’an dernier (+0,2 %), et le Top 50 plafonne à 39,4 Md€ (+0,1 %). En ne retenant que les 43 entreprises présentes dans les deux Top 50, la progression n’est que de 0,3 %, avec 23 acteurs en hausse et 18 en recul. Onze entreprises seulement dépassent désormais le milliard d’euros, contre douze l’an dernier.
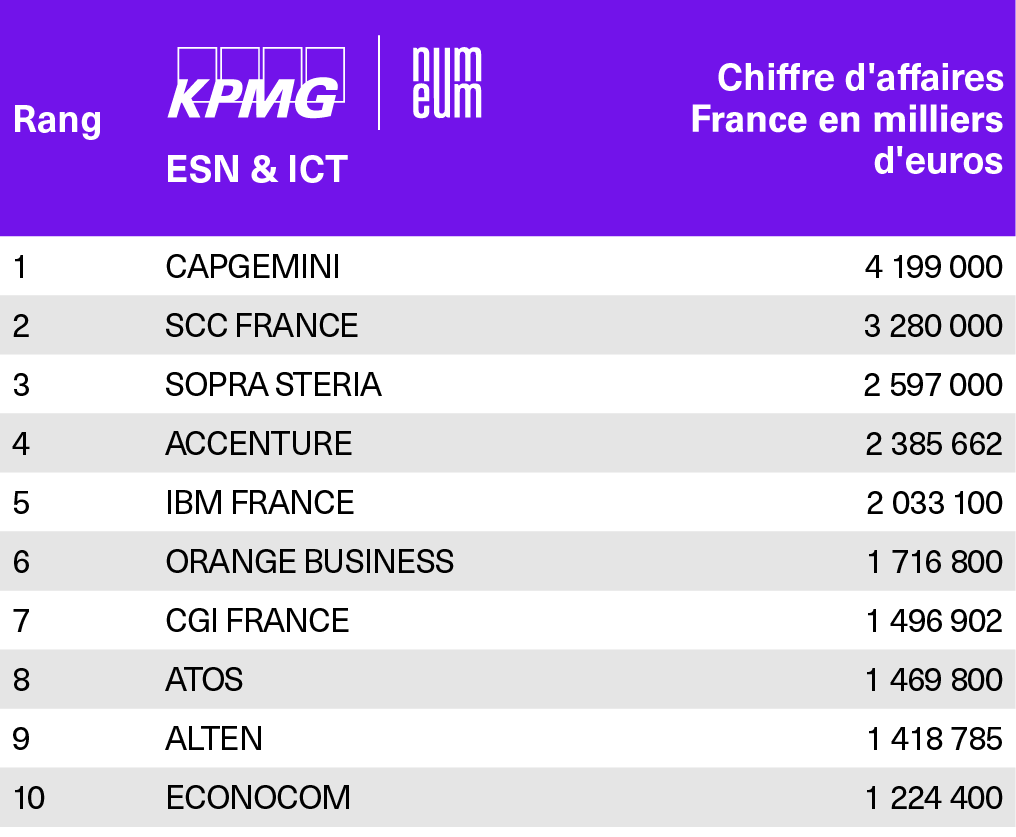
La hiérarchie bouge néanmoins. Capgemini reste l’indétrônable numéro un, mais recule pour la deuxième année consécutive, à 4,2 Md€ (‑4,1 %). SCC France, grand gagnant de l’an dernier, poursuit sur sa lancée avec 3,28 Md€ (+12,1 %) : l’écart avec le leader fond de 1,46 Md€ à 919 M€. L’intégrateur-distributeur a vraisemblablement profité à plein de la fin du support de Windows 10, en octobre 2025, et de la vague de renouvellement des postes de travail qui l’a accompagnée, premiers PC « IA » compris. Reste que cette poussée n’est pas uniquement liée au négoce de matériel : SCC indiquait au printemps que ses activités de services avaient elles-mêmes progressé de près de 8 %.
Derrière, Sopra Steria prend sa revanche. Après sa lourde chute de 2025, l’ESN repasse devant Accenture grâce à un CA France en hausse de 6,4 %, à 2,597 Md€. Accenture fait le chemin inverse avec un recul de 8,4 %, à 2,386 Md€.
Mais la progression la plus spectaculaire du Top 10 vient d’IBM France : +18 % à 2,033 Md€, ce qui lui permet de grimper de la septième à la cinquième place, devant Orange Business. Le retour d’IBM (après le split avec Kyndryl) dans le classement l’an dernier n’était pas un feu de paille et personne n’en doutait.
Parallèlement, Atos poursuit sa glissade : de 1,760 à 1,470 Md€ et de la sixième à la huitième place. Inetum reste douzième mais passe de 1,03 milliard à 850 millions d’euros. Le club des acteurs dépassant le milliard de chiffre d’affaires France perd ainsi un membre.
Ça bouge plus vers le bas…
Plus bas, les mouvements les plus notables doivent beaucoup aux fusions et aux changements de périmètre. Magellan Partners (désormais simplement « Magellan ») réalise le plus beau bond du classement, de la 33e à la 19e place, avec 615 M€ déclarés (+68 %). Un chiffre très supérieur aux 420 M€ que le groupe visait pour 2025, ce qui laisse penser qu’il intègre déjà une partie de la division MeTS rachetée à Worldline, dont l’acquisition n’a pourtant été finalisée qu’en juin 2026. L’opération doit porter le groupe vers 900 M€ de revenus cette année.
Ailleurs, Equans Digital (+12,9 %), Aubay (+23,9 %, de la 38e à la 33e place), Heliaq (+7,7 %) et OVHcloud (+7 %, de la 24e à la 22e place), qui profite sans doute d’un appétit pour le cloud souverain qui ne se dément pas, signent les plus belles progressions à périmètre constant. À l’inverse, l’ingénierie souffle le chaud et le froid : Alten progresse mais Akkodis (‑8,4 %) et Scalian (‑17,9 %) reculent, probablement pénalisés par des marchés industriels toujours chahutés. Talan (‑4,9 %) perd quatre places, Infotel (‑18,2 %) se maintient au 41e rang. Quant à Solutions30, il dégringole de la 27e à la 37e place avec 305 M€, un montant conforme à son chiffre d’affaires France publié, en baisse de 15,4 % sous l’effet d’un ralentissement plus rapide que prévu des déploiements de fibre. L’écart avec les 450 M€ déclarés l’an dernier tient aussi, à l’évidence, à un changement de périmètre déclaré.
Des entrées…
La plus remarquée est celle de Bechtle Holding France, qui fait son apparition directement à la 13e place avec 825 M€. Elle conforte la thèse de l’an dernier sur la vigueur des intégrateurs-distributeurs : avec SCC, Econocom et Computacenter, ce quatuor pèse désormais 6,5 Md€. Segula Technologies (28e, 443 M€), OCI (35e, 315 M€), Klee Group (47e) et Audensiel (50e) font également leur entrée dans le Top 50, où reviennent Groupe INTM (de la 52e à la 48e place) et Consort Group (de la 54e à la 49e), qui en étaient sortis l’an dernier.
… et des sorties
Côté sorties, le retour des grands internationaux « base France », salué l’an dernier, aura été de courte durée : Kyndryl France (20e en 2025, 520 M€) et DXC France (28e) ne figurent plus au classement. Adista (34e) et Inherent (37e), qui ne font désormais plus qu’un, sont également absents, tout comme Helpline (40e) et Cheops Technology (46e).
Hardis Group (48e l’an dernier avec 179 M€) n’apparaît plus qu’au travers de sa filiale Hardis Tech Services (64e, 88,6 M€), depuis sa réorganisation d’octobre 2025 en holding coiffant trois filiales.
Rappelons que la participation au classement repose sur le volontariat et que les données, purement déclaratives, ne font l’objet d’aucun audit.
L’an dernier, nous concluions que 2024 avait été une année déroutante, 2025 sélective, et que 2026 serait exigeante. Elle l’est. Mais ce classement raconte surtout un paradoxe. Car il continue de compter des volumes (pour l’essentiel des jours-hommes facturés et des machines livrées), quand l’étude qui l’accompagne montre, chiffres à l’appui, que la valeur se déplace vers le conseil, la gouvernance et des modèles où le revenu ne dépend plus du temps passé. Néanmoins; les grands gagnants du palmarès 2026 – les intégrateurs-distributeurs dopés au renouvellement des parcs, les consolidateurs pressés de changer de taille, etc. – ne sont pas forcément les mieux armés pour négocier ce virage.
2025 avait forcé les ESN à chercher la valeur plutôt que le volume, 2026 les oblige désormais à inventer la manière de la facturer. Lesquelles auront vraiment trouvé la formule ? Réponse, sans doute, dans le classement 2027…
À LIRE AUSSI :
À LIRE AUSSI :
À LIRE AUSSI :