Eco
Top 250 Numeum des éditeurs : le logiciel français cherche encore le juste prix de l’IA
Par Laurent Delattre, publié le 19 novembre 2026
Dans la trajectoire initiée l’an dernier, la croissance des éditeurs français ralentit, alors que l’IA gagne du terrain au cœur de leurs produits. Le Top 250 des éditeurs, édition 2026, publié par EY et Numeum, montre que l’abonnement reste leur premier choix, alors même que les agents changent ce que les clients achètent. Une transformation en cours qui bouscule le palmarès.
Dans l’édition 2025 du Top 250, l’IA s’invitait au cœur du logiciel français. Un an plus tard, les agents autonomes arrivent en tête des priorités technologiques pour 48 % des répondants, devant le cloud et le SaaS, cités en premier par 13 %. Pendant ce temps, le SaaS passe de 64 à 67 % du chiffre d’affaires d’édition dans l’échantillon suivi par EY et Numeum.
Ainsi, l’écosystème logiciel français se transforme sans décrocher. Cette 16e édition du Top 250 chiffre à 22,4 milliards d’euros le chiffre d’affaires d’édition réalisé en 2025 par les éditeurs français, soit +2,4 % sur l’ensemble du panel et +5,2 % hors jeux vidéo (un marché en pleine crise d’identité), contre +8,9 % un an plus tôt sur ce même périmètre.
Notons au passage que la 15e édition annonçait au départ un CA de 23,1 milliards d’euros pour 2024 et une croissance de 7,4 %, jeux vidéo compris. Mais elle portait sur un panel différent de 284 sociétés. Pour cette édition 2026, Numeum et EY ont revisité leur panel, ne retenant plus que 248 sociétés. Recalculés sur ce nouveau panel, les chiffres 2024 sont ainsi ramenés à 21,8 milliards d’euros.
Un podium rebattu par la crise du jeu vidéo
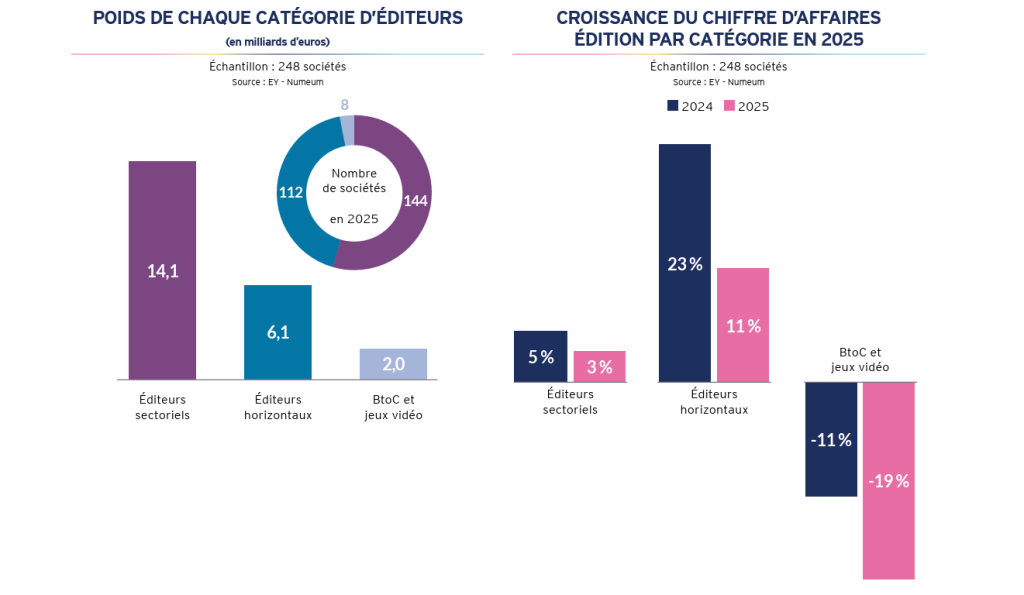
Premier constat, le haut du classement pèse lourd dans la moyenne. Les trois premiers éditeurs réalisent ainsi à eux seuls 39 % du chiffre d’affaires de ce Top 250 !
Au sommet, Dassault Systèmes conserve la première place avec 5,64 milliards d’euros (+0,5 %), soit à peu près un quart du chiffre d’affaires cumulé des éditeurs classés. Derrière, le podium change d’ordre : Criteo (−3 %) repasse devant Ubisoft, dont le chiffre d’affaires d’édition recule de 22 % selon l’étude. Ensemble, les trois premiers perdent 5 % selon l’étude alors que les entreprises classées de la quatrième à la dixième place progressent, elles, de 8,3 % ! Cegid (4e) et Septeo (7e, qui gagne une place) portent l’essentiel de cette hausse du reste du Top 10 grâce à une combinaison réussie de croissance organique et d’acquisitions. Le seul véritable départ de ce Top 10 est celui de Claranova, 7e l’an dernier et désormais 36e : de 496 à 94 M€, une chute spectaculaire, mais en trompe-l’œil. Le groupe s’est recentré sur l’édition de logiciels en mode SaaS après avoir cédé PlanetArt, puis Avanquest North America fin octobre 2025. En pratique, son chiffre d’affaires 2025-2026 de 94 M€ recule de 12 % à périmètre et taux de change constants, pas de 81 %.
Et si un éditeur sort du Top 10, un autre fait mécaniquement son entrée et c’est Docaposte (dont le CA progresse de 8 %) qui passe de la 12e place en 2025 à la 10e.
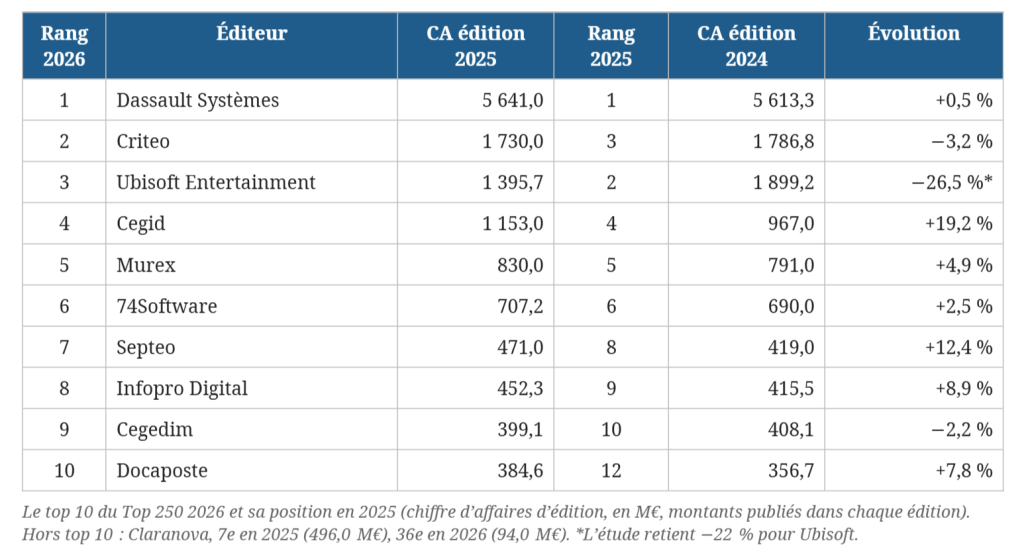
Deuxième constat, le secteur du jeu vidéo, en pleine crise existentielle, est l’un des grands moteurs du bouleversement du palmarès et le principal impact sur la faible progression d’ensemble. Le segment BtoC et jeux vidéo « connaît une contraction de près de 20 %, principalement imputable aux grands acteurs de cette catégorie », constate l’étude, qui le chiffre à 2 milliards d’euros contre 2,5 milliards un an plus tôt. Pullup Entertainment (ex-Focus) glisse de la 11e à la 17e place (−28 % sur les montants publiés), Nacon n’apparaît plus au tableau et la remise des prix 2026 ne compte aucun trophée jeu vidéo, alors que la précédente avait couronné Sandfall Interactive. Seul Gameloft, 15e, progresse (+3 %), tandis que le studio indépendant Don’t Nod signe la plus forte remontée du classement, de la 215e à la 135e place (de 3,3 à 13,7 M€).
Ascensions et reculs
En places gagnées, les ascensions les plus spectaculaires (hors jeux vidéo) se logent plus bas dans le tableau. Comet Software (groupe français de logiciels métiers qui fédère une quinzaine d’éditeurs) passe de la 117e à la 62e place en multipliant presque par trois son chiffre d’affaires, qui passe de 17,6 à 49,4 M€. DQE Software (spécialiste de la qualité des données clients) évolue de la 162e à la 116e, son CA doublant de 8,3 à 17,5 M€. Sparteo (optimisation des revenus publicitaires des éditeurs de sites) grimpe de la 77e à la 57e alors même que le Web connaît sa plus grosse transformation business avec l’IA.
Planity (réservation en ligne et gestion pour les salons de coiffure et de beauté) évolue de la 73e à la 54e et Ringover (téléphonie et communications d’entreprise dans le cloud) de la 90e à la 72e.
Côté cybersécurité, Gatewatcher (détection des cybermenaces), l’un des fleurons de la cyber française progresse de la 86e à la 69e.
Le groupe Positive (ex-Sarbacane, emailing, SMS et marketing automation) saute de la 62e à la 49e.
Enfin, notons que DiliTrust (gouvernance, risques et conformité) passe de la 69e à la 56e place et rejoint au passage le club, formé par Planity et Positive, des éditeurs qui ont franchi la barre des 50 M€ avec des progressions supérieures à 30 %.
Côté reculs, la liste est courte. Outre le cas Claranova déjà évoqué, c’est Verimatrix (sécurisation des appareils, applications et contenus vidéo) qui réalise l’un des plus beaux gadins de l’année en perdant 24 places, de la 54e à la 78e, avec un chiffre d’affaires en baisse de 28 % (de 55,3 à 39,6 M€).
ChapsVision, éditeur de logiciels spécialisé dans le traitement de la donnée et l’intelligence artificielle, recule de la 26e à la 30e place : son chiffre d’affaires cède 15 % (de 153 à 129,3 M€) malgré les acquisitions réalisées l’an dernier. Ce cas est intéressant parce que ChapsVision faisait l’an dernier partie du trio qui avait réalisé les plus fortes croissances externes. De ce trio, Travelsoft (logiciels pour les agences de voyage et les tour-opérateurs) est le seul à avoir continué d’accélérer, affichant une hausse de 22 %. Le troisième larron, Orisha (logiciels de gestion pour le commerce, l’immobilier, la santé, le BTP et l’agroalimentaire), stagne à +1 %. L’ancien trio a donc connu en 2026 trois trajectoires différentes qui rappellent qu’une acquisition ne vaut que par son intégration. « Entre 30 % et 40 % de la croissance du groupe provient ainsi des synergies entre plateformes », explique Christian Sabbagh, président de Travelsoft.
Sans nécessairement perdre de places au classement, trois éditeurs historiques affichent des chiffres d’affaires en recul. Linedata Services qui édite des solutions pour la gestion d’actifs, l’assurance et le crédit perd 8 %. Sopra Steria Group perd 3 % sur son activité d’édition. Cegedim qui équipe les médecins et les pharmaciens en fournissant des logiciels aux assureurs santé et prévoyance perd 2 %.
Entrées et sorties
Le Top 250 est particulièrement dynamique cette année. Outre les changements de position, il y a surtout pléthore de sorties et de nouveaux entrants.
Ainsi, 20 éditeurs portent le marqueur « nouvel entrant ». Le plus remarquable d’entre eux s’appelle Softnext (un groupe qui fédère des éditeurs de logiciels sectoriels) puisqu’il entre directement au 22e rang avec 195,2 M€ de CA en 2025.
Seuls deux autres entrants dépassent les 30 M€ de CA : Viamedis (opérateur de tiers payant pour les complémentaires santé en 74e position avec 42 M€) et Youtrust (ex-Yousign, signature électronique et confiance numérique qui prend la 77e place avec ses 40 M€).
Les dix-sept autres, d’Elcia Groupe (logiciels de chiffrage et de gestion commerciale pour les menuisiers arrive à la 92e) à Viavoo (analyse des avis et des retours clients qui s’empare de la 246e place), pèsent entre 1,4 et 28,9 M€.
Ces vingt nouveaux venus totalisent environ 460 M€, dont plus de 40 % rien que pour Softnext.
Outre les entrants, il y a aussi les « retours ». Ils sont 22 éditeurs, absents du tableau 2025 à faire leur come-back dans le classement, de Skeepers (avis clients et marketing d’influence ; 67e, 45,9 M€) à Median Technologies (imagerie médicale assistée par IA ; 100e, 23,4 M€).
Et bien sûr, à l’inverse, il y a les « sortants ». Ainsi, 54 noms du palmarès 2025 ne figurent plus dans celui de 2026, pour environ 1,1 milliard d’euros de chiffre d’affaires d’édition cumulé l’an dernier. Les absences les plus lourdes sont Doctolib (16e en 2025, 311,4 M€), Sogelink (29e, 137,3 M€) et Nacon (36e, 97,1 M€), suivis d’Evolucare Technologies, Cleva, Indy, Dimo Software, Nibelis et Savoye, tous au-dessus de 40 M€. L’étude n’en donne pas les raisons. Cession, passage sous contrôle étranger (le panorama n’inclut que les sociétés françaises déclarant ne pas être filiales d’un groupe étranger) ou simple absence de réponse au questionnaire : toutes les hypothèses restent ouvertes.
Les petits poussent, les grands exportent
Derrière ces mouvements du palmarès, force est de constater que le marché avance à deux vitesses. Les éditeurs de plus de 100 M€ concentrent près de 81 % du chiffre d’affaires du panel, mais ne progressent que de 1 %. Ceux qui réalisent entre 10 et 50 M€ avancent de 14 %. La dynamique se trouve donc chez les plus petits même si le poids des plus grands acteurs continue de dicter le rythme d’ensemble. « La résilience du marché s’appuie notamment sur les acteurs de moins de 50 M€ de chiffre d’affaires, qui conservent une croissance à deux chiffres », résume Jean-Christophe Pernet, associé EY et responsable du Top 250 des éditeurs de logiciels.
À l’international, le rapport de forces s’inverse. Les éditeurs de plus de 100 M€ réalisent 63 % de leurs ventes hors de France, contre 10 % pour ceux de moins de 5 M€. La taille critique reste déterminante, souligne l’étude : les plus petits se heurtent à des barrières à l’export, du financement au recrutement local en passant par la structuration commerciale. Or le secteur se finance d’abord sur ses propres bénéfices : 95 % des répondants déclarent s’autofinancer, 64 % s’endettent, 41 % font appel au capital-investissement français et 15 % au capital-investissement étranger (plusieurs leviers étant possibles). Cet autofinancement est certes un atout traduisant une rentabilité rapide, mais il est très rarement un accélérateur quand il s’agit de s’implanter à l’étranger. D’où le recours à l’acquisition, qui apporte d’un coup des commerciaux, des clients et une connaissance du marché local. Exemple parmi d’autres, DiliTrust s’implante parfois seul, « mais nous complétons fréquemment cette implantation par une acquisition », explique son co-CEO Nadim Baklouti, qui en revendique cinq en trois ans.
Avec les agents, qui garde la relation client ?
Reste l’éléphant au milieu de la pièce, l’IA. Elle s’infiltre dans tous les secteurs, dans tous les métiers, dans tous les éditeurs. Elle redéfinit la façon de concevoir, développer, tester, déployer les logiciels. Elle bouleverse les processus. Elle influence la conception même des produits et leur mode de facturation.
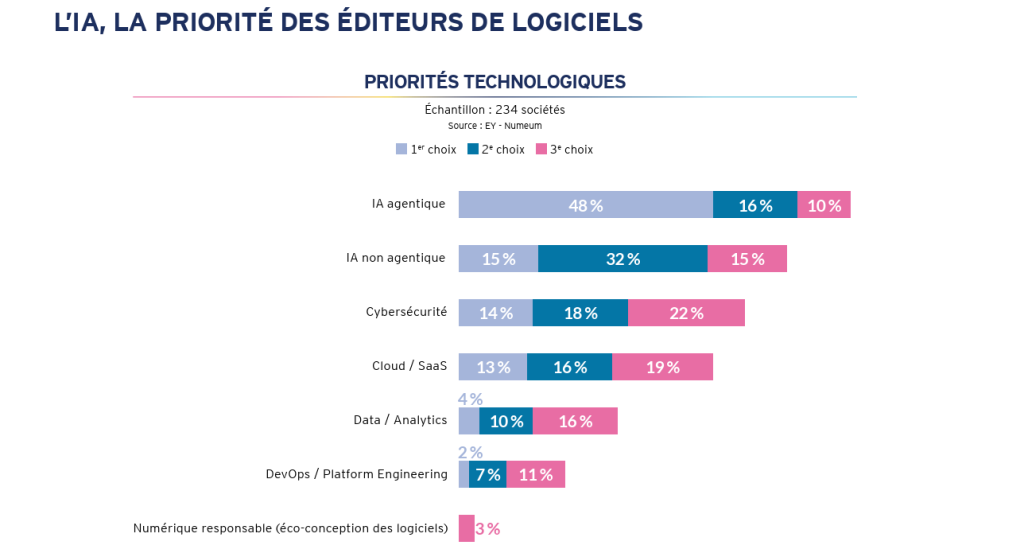
Début 2026, le secteur a connu un gros coup de chaud boursier. La « SaaSpocalypse » a engendré une forte correction des valeurs logicielles, nourrie par la crainte que l’IA agentique ne fragilise le modèle SaaS. Depuis leur point bas d’avril, les valeurs logicielles ont nettement rebondi, mais la question a changé, relève Jean-Philippe Couturier, président du collège Éditeurs de logiciels et Plateformes de Numeum : il ne s’agit plus de savoir si le SaaS va disparaître, mais comment il va se transformer. Avec un SaaS qui pèse désormais 67 % du chiffre d’affaires d’édition, sa conclusion se veut rassurante : « Le SaaS n’a donc probablement pas vécu son apocalypse. Il est en train de devenir agentique. »
Reste que les revenus mesurés par l’étude portent sur 2025, donc avant cette correction, et que « devenir agentique » est loin d’être acquis. Si 80 % des répondants affirment avoir intégré des fonctionnalités d’IA à leur offre, seuls 9 % de ceux qui précisent leur stade d’intégration placent déjà un agent au cœur du produit.
Entre résumer un contrat et déclencher son approbation, le saut est considérable. Il faut savoir quelle version fait foi, qui peut valider et comment retrouver la trace de la décision.
C’est là que l’éditeur métier peut défendre sa place. Pour Nadim Baklouti, codirigeant de DiliTrust, la promesse de l’IA reste « irréalisable, sans données fiables et sans système de référence structuré ». Toutefois, rien ne prouve encore que la maîtrise de ces données suffira à garder le lien avec les utilisateurs.
Car l’IA transforme les interactions et métamorphose les logiciels et le rôle des plateformes sous-jacentes. De plus en plus souvent, les utilisateurs passent par un assistant IA généraliste pour retrouver un contrat ou lancer sa validation, et le font donc sans ouvrir leur logiciel métier. Le logiciel-plateforme continue de gérer les dossiers en coulisses, mais c’est l’assistant qui devient leur outil de travail au quotidien.
Et l’IA change les équations économiques et les dépendances. Parmi les répondants de l’étude, 88 % des éditeurs utilisent au moins en partie des modèles d’IA fournis par d’autres entreprises. Si ces fournisseurs augmentent leurs prix ou modifient leurs modèles, cela peut changer le coût ou le fonctionnement de l’IA intégrée à leurs logiciels.
La facturation du logiciel se réinvente
Conséquence directe, les mécaniques de facturation vont devoir évoluer. Près d’un éditeur sur trois n’a toujours pas arrêté sa tarification pour l’IA. Parmi les formules envisagées, la facturation à l’usage séduit 22 % des répondants, contre 5 % pour la facturation à la valeur ou au résultat. Le dilemme est concret. Un agent peut traiter davantage de dossiers avec moins d’utilisateurs connectés. L’éditeur peut donc vendre moins de licences alors même que ses coûts d’exécution augmentent.
Pour la DSI, le bon calcul se fait au niveau du processus. Combien coûte une facture correctement traitée, une fois comptés les appels au modèle, les erreurs à reprendre et les validations humaines ? Deux offres au même prix par requête peuvent aboutir à des coûts très différents.
Les éditeurs feront face au même calcul dans leurs propres équipes. Si 97 % des répondants citent des gains de productivité en R&D, 41 % signalent aussi une absence de bénéfice mesurable à ce stade. Produire du code plus vite ne chiffre ni le temps de revue ni celui de maintenance. Et alors que 22 % des répondants prévoient de réduire leurs recrutements juniors, une question se pose déjà : comment former les ingénieurs qui devront demain contrôler ce que les agents produisent ?
Du coup, plus encore que celui de l’an dernier, ce palmarès 2026 donne l’impression de photographier un moment charnière. Le classement 2027 pourrait nous offrir un paysage de l’édition logicielle française bien différent. La facturation à l’usage et les agents IA vont commencer à peser visiblement sur les revenus. Et déjà s’annonce, du côté des DSI, une difficile bataille autour du renouvellement des contrats. Les questions se bousculent à l’entrée. Faut-il payer une option IA dans chaque logiciel métier, miser sur un assistant commun à plusieurs applications ou combiner les deux ? Comment mesurer les gains observés en regard de la facture complète, des licences à la consommation des modèles ? Et si les utilisateurs prennent l’habitude de tout demander au même assistant, qui captera la plus grosse part du budget IA ? Les réponses à ces questions impacteront forcément le prochain palmarès.
À LIRE AUSSI :
À LIRE AUSSI :
À LIRE AUSSI :