Data / IA
Des milliers de GPU mais pas d’électricité : comment le mur du réel fait vaciller la bulle de l’IA
Par Laurent Delattre, publié le 20 octobre 2026
Et si la soi-disant « bulle de l’IA » éclatait non pas à cause des valorisations extravagantes d’OpenAI et d’Anthropic, mais parce que les infrastructures censées soutenir leur croissance sont tout simplement impossibles à construire ? Pénuries d’électricité, transformateurs introuvables, coûts qui explosent, chantiers qui s’éternisent, financements qui se grippent et surtout des contestations locales de plus en plus hostiles… L’IA découvre que le monde physique n’évolue pas à la vitesse de ses modèles. Preuve en est, les premières fissures financières apparaissent déjà.
Les centaines de milliards levés par les laboratoires américains ont réveillé dans les milieux financiers le souvenir désagréable de la bulle internet. Face aux pertes abyssales et à de futurs profits aussi mirobolants qu’hypothétiques, l’image d’une bulle de l’IA reste présente dans les couloirs de Wall Street. Pourtant, à bien y regarder, si bulle il y a, son éclatement pourrait être provoqué par un scénario bien plus terre-à-terre et jusqu’ici peu évoqué : et si le château de cartes s’effondrait par ses fondations ?
Ce week-end, le Financial Times s’est ainsi inquiété de la fragilité d’une course américaine aux infrastructures chiffrée à 10 000 milliards de dollars. Il ne s’agit évidemment pas de sommes déjà dépensées, mais d’ambitions d’investissement dont la réalisation reste très largement incertaine.
Mais il remet le focus sur une douloureuse réalité : entre annoncer un datacenter et le mettre sous tension, il y a un monde. Un monde de béton, de cuivre, d’électricité, de permis, d’ingénieurs, de délais incompressibles et de plus en plus de recours multiples et variés menés par des populations locales de plus en plus activement hostiles à leur implantation.
Un supercalculateur sans électricité, ça ne calcule pas grand-chose
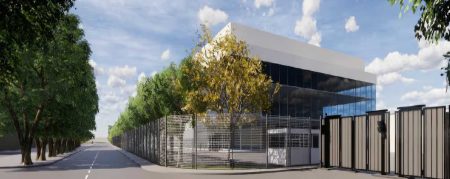
Et pas besoin de traverser l’Atlantique pour trouver des exemples. Traverser la Manche suffit. L’exemple britannique est assez savoureux et représentatif. Selon le Telegraph, Microsoft vient de renoncer à louer les capacités du futur supercalculateur de Nscale, à Loughton, dans l’Essex. Présenté en 2025 comme un fleuron de l’IA souveraine britannique, le projet devait accueillir 23 040 GPU Nvidia GB300 sur une infrastructure initiale de 50 MW. Premières livraisons prévues en 2027.
Mais un petit problème, qui aurait quand même pu être anticipé, a émergé : faute de capacités suffisantes sur le réseau de transport national, la puissance nécessaire pourrait ne pas être disponible avant le début, voire le milieu des années 2030 !
Microsoft, principal client du site, s’est retiré de ce contrat précis. Nscale assure poursuivre le projet, explorer d’autres sources d’électricité et conserver ses autres accords avec Microsoft. Le bâtiment pourrait finir par sortir de terre. Mais sans alimentation suffisante, ses perspectives commerciales changent radicalement.
L’anecdote résume à elle seule le grand malentendu de la ruée vers l’IA : disposer des GPU, des clients et des financements ne signifie pas disposer d’un datacenter opérationnel. Or sans alimentation électrique… aucune opération ne se fait dans un datacenter !
Selon l’AIE, les datacenters pourraient consommer 950 TWh en 2030, contre 485 TWh en 2025. Mais produire davantage ne suffit pas à résoudre le problème : encore faut-il acheminer cette électricité jusqu’aux datacenters. C’est exactement le souci du site de Loughton. Une nouvelle ligne à haute tension demande quatre à huit ans dans les économies développées, et les délais de livraison des transformateurs et des câbles ont doublé depuis 2021.
Qu’on l’admette ou non, l’électricité est bien l’un des principaux goulots d’étranglement incontournables des projets de centres de données. Mais ce n’est pas tant la génération de cette électricité que son transport qui pose problème. Encore une idée reçue qui s’envole.
Des centaines de projets annoncés, combien réellement réalisables ?
Aux États-Unis, le phénomène prend une ampleur inquiétante. Selon des données de RegLayer publiées par le Financial Times, au moins 47 grands projets ont été retardés, retirés ou bloqués en 2026, un décompte qui se veut prudent. Et plus d’un millier de communautés américaines ont tenté d’instaurer des moratoires ou d’autres restrictions.
Mais compter les moratoires ne revient pas à compter les mégawatts. SemiAnalysis a passé au crible un peu plus de 300 moratoires locaux effectivement adoptés : sur 77 campus situés dans leur périmètre, seuls trois sont réellement retardés. En ajoutant le gel des permis décidé par l’État de New York, le cabinet chiffre à 2,3 GW la capacité freinée, quand 38 GW de nouvelles capacités sont attendus en 2027. Les textes regorgent d’échappatoires, et les développeurs préfèrent déplacer leurs projets, les redessiner ou produire leur propre électricité plutôt que d’abandonner. À l’approche des élections de mi-mandat, voter un moratoire permet surtout aux élus de montrer qu’ils écoutent leurs administrés. Pour le moment, les moratoires freinent mais ils ne bloquent pas encore.
Même si certains mettent en avant l’hostilité des populations, la vraie fragilité de ces projets est ailleurs : elle réside dans la fragilité des projets eux-mêmes. Bernstein estime que seulement 35 % environ du pipeline américain est crédible. BloombergNEF éclaire en partie pourquoi : 52 des 100 plus grands projets américains sont portés par des entreprises qui n’ont jamais construit de datacenters ! Or, l’étude évalue à 8,4 ans la durée moyenne de développement des projets des nouveaux opérateurs, contre 5,3 ans pour les hyperscalers expérimentés.
Autrement dit, l’industrie confie une part considérable de son avenir à des acteurs qui découvrent un métier extraordinairement complexe tout en essayant d’en révolutionner l’échelle. Pas très rassurant…
Le véritable danger est financier
Selon JLL, le coût moyen de construction d’un datacenter atteindra 11,3 millions de dollars par mégawatt en 2026, contre 7,7 millions en 2020. Et ce n’est que l’enveloppe : l’équipement informatique dédié à l’IA peut ajouter jusqu’à 25 millions par mégawatt. S’y ajoutent les pénuries d’électriciens spécialisés, les délais sur les équipements de puissance et la course au foncier. Sans compter les batailles juridiques avec les riverains et les associations environnementales, de plus en plus prompts à contester permis de construire, prélèvements d’eau et raccordements au réseau électrique.
Et Wall Street commence à s’en inquiéter. Les néoclouds empruntent massivement pour bâtir leurs datacenters et acheter leurs GPU, et ne peuvent rembourser qu’en louant rapidement cette puissance de calcul. Or, un chantier retardé, c’est du capital immobilisé, des intérêts qui courent, des recettes qui n’arrivent pas et des GPU qui vieillissent avant même d’avoir été rentabilisés.
Attention, les retards ne créent pas la fragilité financière de ces acteurs… ils l’aggravent ! Preuve en est, le cas CoreWeave qui pourrait bien finir par devenir un cas d’école. Mi-octobre, le marché exigeait près de 15 % de rendement sur certaines obligations de l’ex-mineur de cryptos devenu roi des néoclouds, soit cinq points de plus qu’à leur émission. C’est le genre de taux réservé aux entreprises dont la solvabilité est mise en doute. Les marchés s’inquiètent de son endettement abyssal, mais aussi d’un modèle fragile : CoreWeave s’engage sur des baux de quinze ans ou plus, alors que ses clients ne s’engagent que sur quelques années.
Histoire d’enfoncer le clou là où ça fait mal, le 14 octobre, Gartner estimait que plus de 3 500 milliards de dollars de dépenses d’infrastructure IA pourraient devoir être dépréciés d’ici 2030 si le rythme actuel se maintient, faute de revenus suffisants pour les rentabiliser. Le cabinet prévoit même que plus de 80 % des néoclouds auront perdu leur indépendance à cette échéance !
Une crise de croissance plutôt qu’un éclatement ?
Et si la pénurie profitait d’abord à ceux qui ont déjà leurs datacenters ? L’hypothèse est à mettre sur la table et ne rassurera pas les néoclouds. Une capacité rare reste une capacité chère. Les hyperscalers et les opérateurs déjà équipés pourraient maintenir des prix élevés, tandis que les retardataires continueraient à financer des chantiers qui ne rapportent rien. Cette situation pourrait accélérer la concentration du marché.
En France, la situation diffère du cas américain. L’électricité y est plutôt excédentaire : environ 20 % de la production a été exportée en 2025. Le risque y porte donc moins sur la pénurie que sur l’inflation des annonces. En mai 2026, les porteurs de projets avaient réservé auprès de RTE près de 18 GW de capacité de raccordement pour quelque 80 datacenters, plus du triple de fin 2024. Or les sites raccordés depuis deux ou trois ans ne consomment en moyenne que 20 % de la puissance demandée, et leurs exploitants tablent sur dix à quinze ans pour atteindre 80 %.
Les réservations anticipent donc des besoins lointains. De quoi rassurer ceux qui s’inquiètent déjà de l’équilibre du réseau. Moins les investisseurs, rien ne garantissant que les autres freins (financement, chantiers, équipements, contestations locales) ne viendront pas retarder un peu plus les projets.
Le tri entre projets financés, raccordables et réellement commercialisables ne fait que commencer. L’IA tiendra peut-être un jour ses promesses technologiques. Mais elle pourrait le faire au final en ruinant ceux qui auront voulu bâtir son avenir trop vite, trop grand et trop cher. Pas une bulle qui éclate, donc, mais une bulle qui se dégonfle… chantier après chantier, créance après créance.
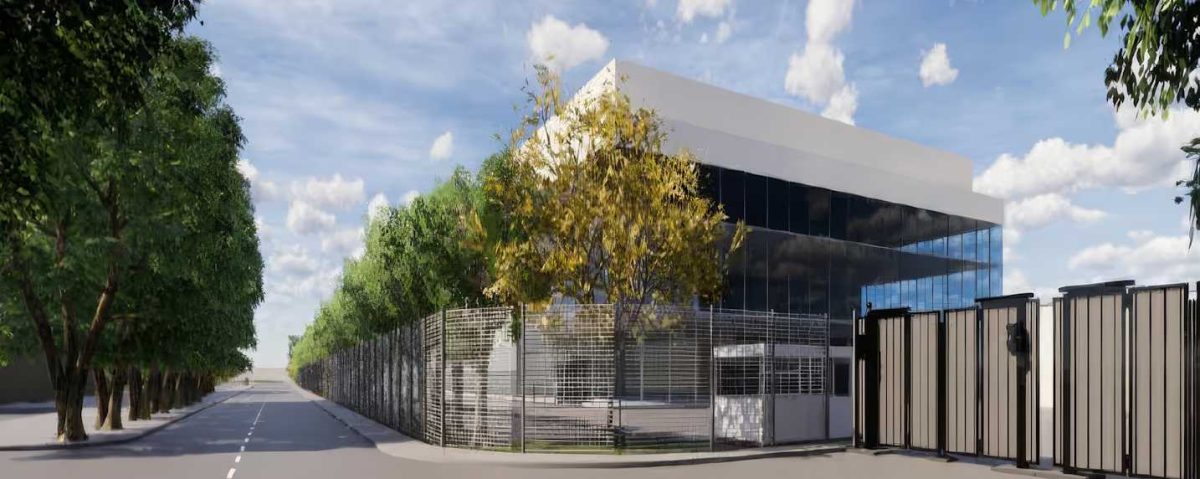
Photo : NScale / Projet de Data Center de Loughton
À LIRE AUSSI :
À LIRE AUSSI :
À LIRE AUSSI :