Eco
Nvidia bat encore des records et garantit sa croissance par sa propre commande
Par Laurent Delattre, publié le 18 novembre 2026
Cinq jours après la « démission forcée » de son fondateur, Nvidia publie un trimestre à 115,8 milliards de dollars, soit une croissance annuelle de 103 % ! La demande ne faiblit pas, mais le fournisseur porte une part croissante des risques de son propre écosystème. Gare à l’effet domino…
Le séisme de gouvernance qui a frappé Nvidia la semaine dernière n’a bien évidemment pas atteint les comptes. Pas encore. Le scandale qui a conduit Jensen Huang à démissionner le 12 novembre avait certes coûté à l’action près d’un quart de sa valeur depuis le début du mois et ramené le titre à des plus bas jamais rencontrés depuis plus d’un an.
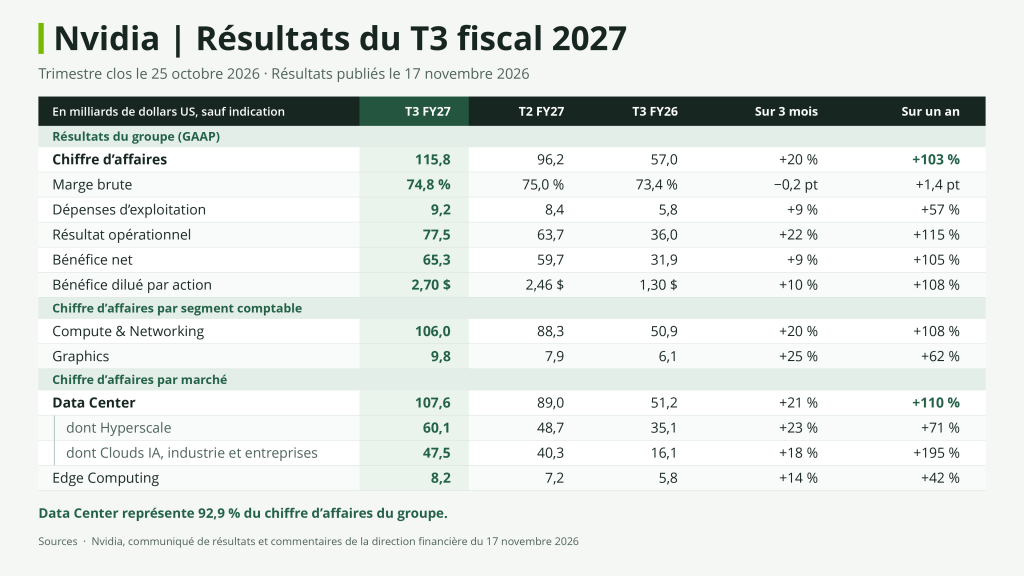
Colette Kress, qui conserve également la direction financière, n’avait donc pas matière à s’inquiéter de sa première publication de résultats en tant que CEO. La firme affiche un chiffre d’affaires en hausse de 20 % sur un trimestre et de 103 % sur un an, pour frôler les 116 milliards de dollars bien au-delà des 108 milliards promis en août. En fait, la division datacenter pèse à elle seule 107,6 milliards (+110 %).
Tous les indicateurs sont au vert et la prévision du quatrième trimestre grimpe à 130 milliards (sur quatorze semaines, ce qui flatte un peu la comparaison…). Mieux encore, la croissance attendue pour l’exercice 2028 passe de 70 à 75 %.
Mais c’est peut-être là s’avancer un peu trop vite sur l’avenir… Car le diable se cache comme toujours dans les détails.
Records en vitrine, engagements en coulisses
Quand on regarde à la loupe la nouvelle ventilation de la division datacenter, on constate sans surprise que les hyperscalers restent le premier débouché de la marque avec 60,1 milliards de dollars (+71 %) de revenus sur le trimestre. Mais le segment ACIE, qui agrège clouds spécialisés en IA, industrie et entreprises, bondit lui de 195 % à 47,5 milliards ! La demande ne repose donc sur une poignée de géants américains : néoclouds, IA souveraine et « usines d’IA » privées sont en train de significativement prendre le relais. Le duo « Vera + Rubin », tout juste livré aux premiers clouds ce trimestre, devrait même accentuer le mouvement. Voilà qui est bon signe, direz-vous.
Il y a pourtant un revers de la médaille, et il figure noir sur blanc dans le commentaire financier. Pour être sûr de disposer d’assez de composants, Nvidia s’est engagé à acheter à ses fournisseurs pour 390 milliards de dollars dans les années qui viennent, essentiellement de la mémoire. Trois mois plus tôt, ces engagements s’élevaient à 279 milliards de dollars. Plus de 100 milliards de dollars d’engagements ont donc été ajoutés en un trimestre !
Le truc, c’est que ces commandes fermes devront être payées, que la demande se maintienne ou non. Or une grande partie de ces commandes tiennent à de pseudo-engagements d’OpenAI et Anthropic, deux entreprises qui pourraient exploser en vol sous le poids de leur dette.
Nvidia, banquier de ses propres clients
Pire encore, Nvidia se porte aussi caution, un peu comme un parent garant du prêt immobilier de son enfant, à hauteur de 118 milliards de dollars. L’essentiel, soit 105 milliards, couvre le financement d’un gigantesque campus de datacenters dans l’Ohio, construit par SB Energy et loué à OpenAI. Si OpenAI cessait de payer ses loyers et que SB Energy ne pouvait plus rembourser ses prêts, Nvidia devrait prendre le relais.
S’y ajoutent 32 milliards d’engagements auprès des néoclouds, ces loueurs de puissance GPU qui comptent parmi ses grands clients, des néoclouds dont Gartner voit 80% d’entre eux perdre leur indépendance d’ici 2030 et dont Elon Musk a déjà prédit la fin.
Dit autrement, Nvidia ne se contente plus de vendre des GPU, il aide à financer ceux qui les achètent. Tant que la demande suit, l’équation fonctionne. Elle permet même de maintenir des prix élevés pour ses GPU. Mais, si la demande venait à fléchir, Nvidia encaisserait le choc deux fois : moins de ventes d’un côté et des engagements à honorer de l’autre.
Les start-up offrent l’illustration la plus spectaculaire de cette stratégie. Les participations privées de Nvidia valent désormais 65,5 milliards de dollars, contre 22 milliards en janvier, sous l’effet conjugué de nouveaux investissements et de la réévaluation des sociétés déjà en portefeuille. Le groupe a injecté 58 milliards en actions sur les neuf premiers mois de l’exercice, dont 16 milliards au seul dernier trimestre, contre 5 milliards sur la même période un an plus tôt.
D’Anthropic et OpenAI aux « néolabs » Thinking Machines et Reflection, en passant par les néoclouds Lambda, Nscale et Crusoe, près de 350 jeunes pousses ont ainsi été financées en trois ans, selon PitchBook. Autant de clients, réels ou potentiels, de ses propres GPU…
Sans Jensen Huang, la partie se corse
Mais le robinet pourrait bien se refermer en partie. Jensen Huang était le grand artisan de cette boulimie d’investissements. Une boulimie qui inquiétait déjà Colette Kress. La nouvelle dirigeante promet certes de continuer à financer les clients solides, mais aussi d’évaluer « rigoureusement » les futurs investissements, engagements et garanties à mesure que d’autres sources de capitaux apparaîtront, et de reverser aux actionnaires toute la trésorerie excédentaire.
Voilà qui pourrait déséquilibrer le redoutable château de cartes construit par Jensen Huang. Son départ est déjà un levier de déséquilibre en interne, avec des milliers d’employés faisant pression pour son retour. Le dérapage de Wall Street sur la Tech, s’il s’amplifiait avec la délicate IPO d’Anthropic demain (19 novembre), en est un autre. Et la redoutable offensive des hyperscalers avec leurs GPU maison (Trainium3, Trainium4 chez AWS), la nouvelle gamme TPU (TPU 8i, 8i-max, 8t, 8tx) de Google Cloud et les MAIA-200/300 d’Azure en est un supplémentaire. Sans oublier AMD qui n’attend qu’un faux pas de Nvidia pour ruer dans les travées. Si Colette Kress tire le frein à main un peu trop fort, tout pourrait rapidement s’effondrer !
Par ailleurs, Nvidia anticipe une marge brute de 71 à 72% au prochain trimestre, contre 74,8% aujourd’hui : la flambée de la mémoire n’épargne en effet personne. Et en préemptant ces volumes sur plusieurs années, le fournisseur contribue à assécher un marché dont dépendent aussi les serveurs et les PC classiques à un moment où bien des entreprises veulent moderniser leurs infrastructures internes pour réduire les coûts d’exécution de l’IA agentique et où bien des DSI comptent sur des PC puissants pour que leurs développeurs « vibe-codent » sans compter les tokens.
Et tout ceci a de quoi inquiéter les DSI. Car l’IA d’entreprise repose bien trop sur un fournisseur qui fournit non seulement les GPU, mais aussi les briques logicielles et les middlewares des plateformes IA et qui est désormais dirigé par intérim, sous le coup d’une enquête indépendante et sans calendrier de succession. Un fournisseur qui va devoir démontrer que le navire peut garder le cap sans son fondateur et capitaine à la barre depuis 33 ans.
Photo de Mariia Berezovsky sur Unsplash
À LIRE AUSSI :
À LIRE AUSSI :
À LIRE AUSSI :