Cloud
Microsoft, Google/Alphabet : Mon GAFAM ne connaît pas la crise…
Par Laurent Delattre, publié le 29 octobre 2026
Microsoft et Alphabet ont publié le même soir leurs résultats et deux façons de payer la course à l’IA. L’un rassure Wall Street par sa rigueur budgétaire et en taillant massivement dans ses effectifs. L’autre inquiète en finançant son hypercroissance par la dette et l’émission d’actions…
Wall Street a ses règles que l’esprit du commun des mortels a du mal à saisir. Il est vrai que les montants sont si intersidéraux qu’il est difficile de les concrétiser mentalement. Ainsi, Microsoft dont les résultats sont supérieurs aux attentes des spécialistes américains flambe à la Bourse américaine malgré (ou grâce à ?) son plan de départs volontaires de 60 000 personnes, soit plus d’un quart de son effectif.
Google en revanche inquiète parce que ses résultats sont inférieurs aux anticipations de Wall Street malgré un Cloud en croissance de plus de 100 % ! Apparemment, les investisseurs scrutent désormais moins les revenus de l’IA que la facture des datacenters et la capacité de chacun à la régler sans cramer sa trésorerie.
Toujours est-il que l’annonce des résultats, le même soir, des deux géants de la Tech et de l’IA donne une bonne idée des transformations en cours chez les GAFAM et dans l’univers de la Tech.
Pour la première fois de son histoire, Microsoft publie les chiffres exacts de sa division Azure au lieu de les noyer dans une division virtuelle et nébuleuse connue sous le nom de Microsoft Cloud. Forcément instructif.
Quant à Google, ses résultats montrent que les changements fondamentaux qui s’opèrent sur le Web n’affectent pas la règle d’or de son fonctionnement : quand la publicité va, Google va fort, mais quand la publicité se porte mal, Google va moins bien.
Microsoft, la discipline à tous les étages
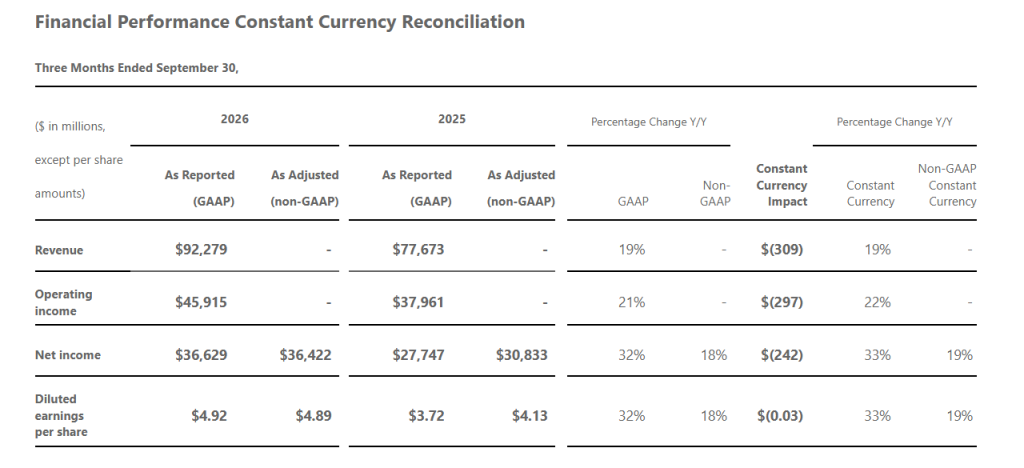
Sur le papier, le trimestre de Microsoft est sans faute (il correspond au premier trimestre fiscal 2027 du groupe dont l’année fiscale est à cheval sur deux années calendaires). Le groupe réalise un CA trimestriel de 92,3 milliards de dollars (en croissance annuelle de 19 %) et un bénéfice net de 36,6 milliards de dollars (en croissance de 32 %).
Et pour la première fois, on connaît le chiffre d’affaires trimestriel réel d’Azure : il progresse de 48 % sur un an pour atteindre 33,2 milliards de dollars. Ce chiffre est à comparer aux 42,2 milliards de dollars perçus par AWS au trimestre précédent et aux 30,7 milliards de dollars de Google Cloud ce trimestre. En un mot, AWS reste bien le n° 1 et Google Cloud n’est pas si loin que ça d’Azure.
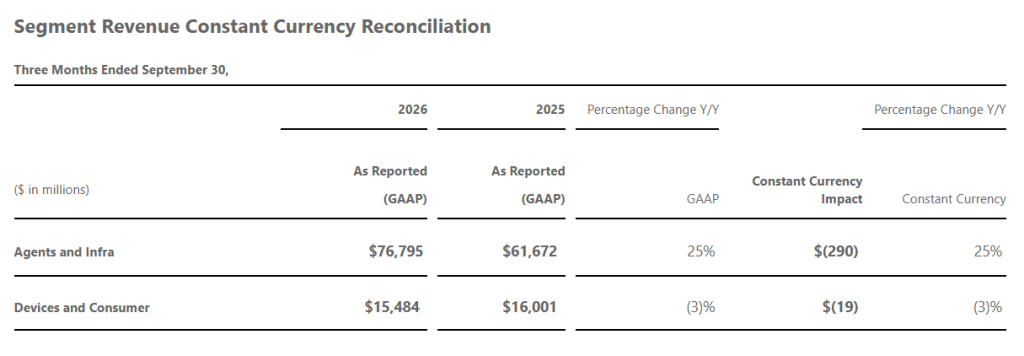
Les résultats sont compliqués à analyser car Microsoft a inauguré un nouveau reporting pour 2027. Les anciennes divisions « Productivity & Business Processes » (Microsoft 365, Dynamics 365) et « Intelligent Cloud » (Azure, Windows Server) sont fusionnées en une même Business Unit dénommée « Agents & Infra ». L’ancienne division « More Personal Computing » devient « Devices & Consumer » et regroupe Windows, Surface, Xbox, et les versions non professionnelles d’Office 365.
Agents & Infra a ainsi généré un CA trimestriel de 76,8 milliards de dollars soit 83 % des revenus du groupe.
Devices & Consumer représente un CA de 15,5 milliards de dollars, avec des revenus Xbox en décroissance de 2 % et des revenus Windows OEM et Surface très impactés par la crise du marché PC actuel avec une baisse de 22 %. La division est en partie maintenue par Microsoft 365 Consumer en croissance de 17 %. Microsoft 365 « Entreprises » croît de 17 % (18 % à taux de change constant).
On notera que Microsoft se garde bien d’indiquer le nombre d’utilisateurs de ces services. Pas sûr qu’ils soient en croissance. Les gains semblent plus être portés par les augmentations tarifaires qu’autre chose.
Microsoft continue de publier les résultats de son assemblage virtuel de tous ses services Cloud réunis. Ainsi « Microsoft Cloud » atteint pour la première fois les 63,9 milliards (+30 %) de CA trimestriel et le carnet de commandes commercial s’envole de 73 % à 677 milliards !
La marge opérationnelle du groupe frôle les 50 %. Les investissements doublent certes à 39,4 milliards (hors contrats de location-financement), mais restent environ 6 milliards sous les attentes, et le cash-flow libre demeure positif à 18,6 milliards (–27 %).
Reste à lire entre les lignes. La hausse de 32 % du bénéfice net (36,6 milliards) doit beaucoup à un effet de base : l’an dernier, la participation dans OpenAI avait amputé les comptes de 3,1 milliards. Si l’on neutralise cet élément exceptionnel, la progression du bénéfice retombe à 18 %. Car OpenAI pèse lourdement à la fois sur les investissements et les résultats du groupe. Microsoft a généré ce trimestre 10 milliards de revenus par ses arrangements commerciaux avec OpenAI. Cela représente près de 11 % des revenus globaux du groupe sur ce trimestre !
Enfin, il y a l’éléphant dans la pièce. Deux jours avant la publication de ses résultats, Microsoft a proposé un départ volontaire, parachute doré à la clef, à quelque 60 000 salariés, soit 27 % de ses 223 000 employés. Ouch ! Ça fait beaucoup. Et les équipes d’ingénierie et d’administration vont apparemment être les plus impactées. Oui, tous les regards se tournent, accusateurs, vers l’IA. Xbox, Windows, la finance et même les équipes « Copilot » sont concernées, quand les datacenters, les ventes et le marketing sont épargnés. Comme toujours aux USA, la masse salariale reste la principale variable d’ajustement de la frénésie d’investissements en infrastructures IA. Mais là, on garde les « vendeurs », on se passe des autres…
Alphabet, l’hypercroissance à crédit
Alphabet, la maison mère de Google, affiche, elle aussi, des chiffres astronomiques. Le CA trimestriel s’élève à 127,6 milliards de dollars en croissance annuelle de 25 %. Mais les bénéfices nets trimestriels « s’effondrent » de 24 % pour n’atteindre « que » 26,5 milliards de dollars. De quoi crier « panique à bord » ? Pas vraiment.
D’abord parce que les résultats sont, ce trimestre, affectés par des pertes de valorisation sur les investissements financiers (8,7 milliards de dollars de pertes sur des participations), qui pèsent sur les bénéfices alors qu’ils les avaient artificiellement gonflés au trimestre précédent (où Alphabet avait affiché 112,19 milliards de dollars de bénéfice trimestriel).
Ensuite, parce que Google Cloud signe un trimestre historique : 30,7 milliards de dollars de revenus (en croissance de 103 %) et un résultat opérationnel triplé à 11,1 milliards. Une explosion du Cloud de Google qui doit beaucoup à ses ventes de serveurs TPU aux géants de l’IA, nous y reviendrons plus loin.
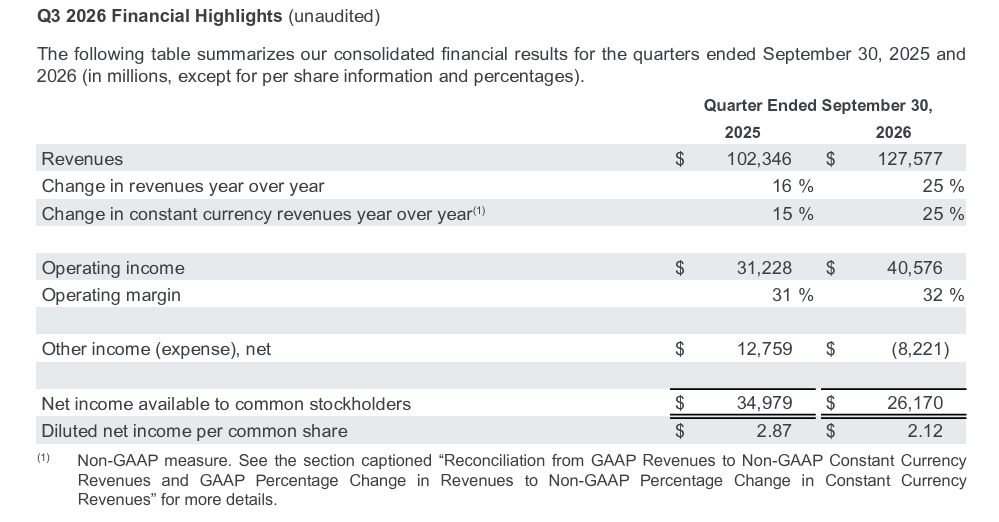
Mais le vrai moteur historique du groupe, lui, déçoit. La division Search progresse de 12 % à 63,4 milliards, en deçà des attentes, alors que Sundar Pichai, PDG d’Alphabet, se félicite d’une croissance des requêtes inédite depuis cinq ans. Davantage de requêtes, pas assez de revenus. Car la publicité tombe. Et quand la pub tousse, toute l’économie du groupe est malade.
La remarque du PDG trahit en réalité la nouvelle donne du Web. Les utilisateurs multiplient les interactions avec l’IA de Google mais obtiennent directement des réponses qui ne justifient plus de cliquer sur les liens sponsorisés et ceux qui ne le sont pas. Tout le modèle économique du Web s’effondre peu à peu. Mais finalement, Google en souffre encore peu. L’avenir nous dira si la tendance va encore se renforcer ou si le groupe arrivera à compenser les pertes du « Web Search » par ses « AI Search ».
Dans le détail, la division Google Services (qui regroupe Google Search, la pub YouTube, Android, Google Play, Google One, les smartphones Pixel, etc.) a généré un CA trimestriel de 96 milliards de dollars (en croissance de 11 %). Dont 82 milliards proviennent de la publicité et 14,3 milliards des abonnements. Conclusion, 64 % des revenus de Google viennent de la publicité. C’est beaucoup, mais c’est moins qu’à une certaine époque (la pub représentait 81,3 % du CA de Google en 2021 et encore 73,2 % du CA en 2025).
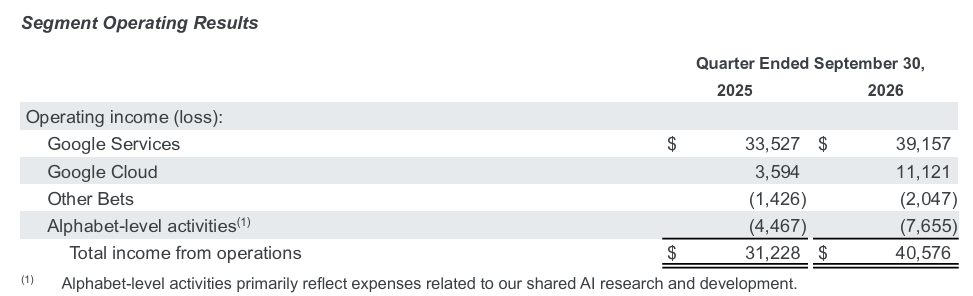
Avec 51,4 milliards d’investissements sur le trimestre, le cash-flow libre ressort à –9,1 milliards, négatif pour le deuxième trimestre consécutif. Pour combler l’écart, l’ancien champion des rachats d’actions a levé 28,7 milliards de dette, émis 12,4 milliards d’actions nouvelles et suspendu tout rachat. Et contrairement à Microsoft, les effectifs du groupe gagnent, eux, près de 14 600 personnes en un an.
Les petites lignes méritent toutefois que l’on s’y attarde. Avec un CA de 30,7 milliards de dollars, Google Cloud talonne désormais Azure (33,2 milliards) et se révèle plus proche de son concurrent que ce que certaines études anticipaient. Mais la comparaison s’accompagne d’un astérisque. Car le groupe reconnaît ouvertement que les ventes de systèmes TPU, ses accélérateurs maison, ont « nettement contribué » au CA de la division. Google vend désormais ses TPU à Anthropic et OpenAI en quête de GPU disponibles pour servir leurs besoins. Des TPU qui font de Google une alternative crédible aux GPU de Nvidia. Mais vendre des serveurs n’est pas tout à fait la même chose que vendre des services cloud…
Par ailleurs, il ne faut pas perdre de vue que les résultats de Google Cloud intègrent ceux de Google Workspace. Pour une juste comparaison avec Microsoft, il faudrait donc ajouter les résultats de Microsoft 365 à ceux d’Azure. Or le CA de Microsoft 365 Cloud s’élève à 27,78 milliards de dollars (consumer & commercial réunis) ce qui porte le total « Azure+Microsoft 365 » à 60,98 milliards de dollars. Sauf que les résultats de Microsoft 365 sont gonflés par des services complémentaires (comme GitHub Copilot ou des offres de cybersécurité). Difficile donc de faire une vraie comparaison directe. Et c’est bien évidemment fait exprès.
Pour l’instant, Wall Street semble préférer la prudence de Redmond à l’audace de Mountain View. Ça ne sera peut-être que temporaire. Si la demande en IA continue d’exploser, Azure pourrait manquer de capacités quand Google Cloud aura bâti les siennes. Le conditionnel s’impose. Même si Microsoft semble avoir freiné certains investissements, ces derniers restent importants : le groupe affiche, contrats de location-financement compris, un CapEx de 145 milliards de dollars sur son exercice fiscal 2026 et de 45 milliards sur son premier trimestre fiscal 2027. Mais le manque de GPU et de mémoire impacte sa stratégie. Ce qui explique sans doute pourquoi Microsoft a accéléré le développement de ses puces Maia 300 pour concurrencer les Trainium3 d’AWS et les TPU 8t et 8i de Google. En attendant, la firme de Redmond a choisi de présenter la facture de sa politique de prudence à 60 000 de ses salariés.
Photo : Robb Miller / Unsplash
À LIRE AUSSI :
À LIRE AUSSI :