Eco
Rhea1, Europa… Le retour de l’Europe dans le silicium se précise
Par Laurent Delattre, publié le 24 septembre 2026
Pendant des années, la souveraineté numérique européenne s’est surtout racontée par le cloud, les données et les logiciels. Mais sans processeurs, accélérateurs et capacités industrielles, notre autonomie numérique reste suspendue aux roadmaps américaines et aux fabs asiatiques. Rhea1 chez SiPearl, Europa chez Axelera et l’offensive RISC-V montrent que la stratégie européenne pour retrouver une place dans les semi-conducteurs prend forme. Mais sans miracle.
Nous l’avons oublié, mais l’Europe a été un acteur majeur des semi-conducteurs. À la fin des années 1970, les fabricants européens contrôlaient encore près de la moitié du marché européen et près de 16% du marché mondial. Philips aux Pays-Bas, Siemens et Telefunken en Allemagne, Thomson et Matra en France, SGS en Italie, Ferranti ou Plessey au Royaume-Uni concevaient et fabriquaient leurs propres composants pour téléviseurs, télécommunications, ordinateurs, automobiles et équipements militaires.
Néanmoins, cette position masquait déjà son décrochage sur les technologies qui allaient dominer l’informatique : elle ne représentait alors qu’environ 6 à 7 % de la production mondiale de circuits intégrés.
Aujourd’hui, l’Union européenne pèse moins de 9% de l’industrie mondiale des semi-conducteurs. Et pourtant. ARM est née au Royaume-Uni en 1990. ASML, l’acteur incontournable des machines de lithographie les plus avancées, est né en 1984 d’une coentreprise entre Philips et ASM International. Le Belge imec et le CEA-Leti français figurent toujours parmi les grands centres mondiaux de recherche en microélectronique.
Ce que l’Europe a perdu n’est donc pas le savoir-faire sur le semi-conducteur, mais la maîtrise de pans entiers de sa chaîne de valeur. À partir des années 1980, le Japon s’est imposé dans les mémoires et la fabrication de masse. Puis les États-Unis ont consolidé leur domination dans les microprocesseurs et la conception fabless, tandis que Taïwan et la Corée construisaient les gigantesques capacités de production dont dépendent aujourd’hui la planète.
L’Europe n’a ainsi jamais complètement disparu des semi-conducteurs (elle reste présente dans les équipements, la recherche, l’automobile, les microcontrôleurs ou l’électronique de puissance) mais elle n’a jamais su exister dans les processeurs généralistes de pointe, les GPU, et les accélérateurs d’IA qui motorisent désormais supercalculateurs, serveurs et datacenters.
Mais la Commission européenne ne veut désormais plus dépendre presque entièrement des États-Unis et de l’Asie pour les composants les plus avancés. Le premier Chips Act européen a contribué à mobiliser plus de 52 milliards d’euros d’investissements publics et privés. Le PIIEC microélectronique et technologies de communication a prévu 8,1 milliards d’aides publiques, pour 13,7 milliards d’investissements privés attendus.
Aujourd’hui, le Chips Act 2.0 proposé en juin 2026 veut renforcer production, conception, packaging avancé et demande européenne. Bruxelles envisage aussi 20 à 40 milliards d’euros pour une première installation combinant nœuds avancés et packaging de pointe. La France poursuit France 2030 et prépare le futur PIIEC AST. De ces efforts financiers, politiques et technologiques commencent aujourd’hui à émerger des espoirs.
Rhea1 : la livraison a enfin débuté
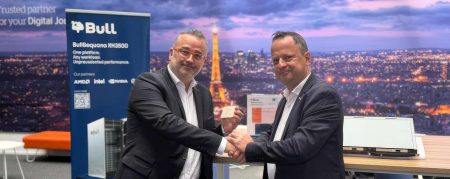
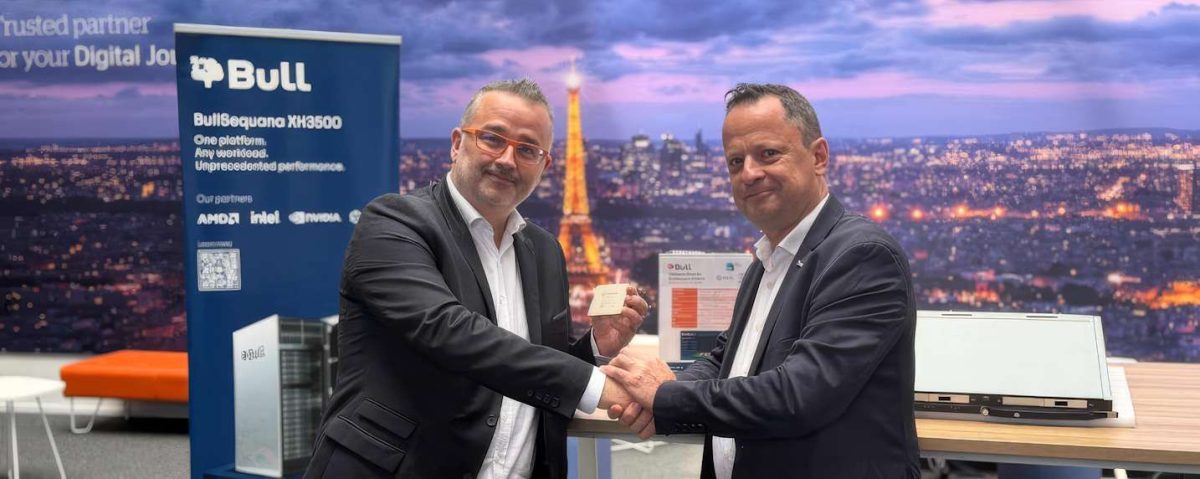
L’annonce du début des livraisons; le 22 septembre, des premiers Rhea1 de SiPearl à Bull en est l’un des aboutissements les plus symboliques. Le processeur, issu de l’European Processor Initiative, conçu par le français SiPearl, a enfin quitté le laboratoire, après quatre ans de retard et bien des péripéties, pour intégrer la fameuse machine exascale européenne : le JUPITER.
Ce dernier est installé en Allemagne, à Jülich, en Rhénanie-du-Nord-Westphalie, sur le campus du Forschungszentrum Jülich, l’un des grands centres de recherche allemands. Il est exploité par le Jülich Supercomputing Centre (JSC). Juridiquement, la machine appartient à EuroHPC JU, l’entreprise commune européenne chargée de développer les capacités de calcul intensif de l’UE.
Construit autour des systèmes BullSequana d’Eviden, il associe deux architectures : un Booster Module massivement parallèle, motorisé par quelque 24 000 Nvidia Grace Hopper, inauguré en septembre 2025 et aujourd’hui classé 5e au TOP500 mondial de juin 2026, et un Cluster Module plus généraliste qui n’attend plus que l’arrivée des puces Rhea1 pour commencer son assemblage.
Pour rappel, le processeur Rhea1 est un CPU de 80 cœurs ARM Neoverse V1, doté de quatre piles mémoire HBM2E, de quatre interfaces DDR5 et de 61 milliards de transistors gravés en 6 nm. Des caractéristiques qui rappellent le retard pris dans sa conception (l’architecture Neoverse v1 a été annoncée en 2020, Neoverse v2 en 2022, Neoverse v3 en 2024).
Par ailleurs, les premiers exemplaires reçus par Bull cette semaine restent des échantillons destinés à l’intégration et à la validation sur les plateformes BullSequana XH3000. Le déploiement à grande échelle pour équiper le Cluster Module de JUPITER n’interviendra qu’une fois cette étape franchie.
Reste que ce Rhea1 est devenu le porte-étendard très concret d’une reconquête européenne de compétences dans la conception de processeurs de haute performance.
SiPearl doit maintenant prouver qu’il sait faire une gamme
Pour autant, le vrai enjeu commence après Rhea1. Un processeur isolé fait un beau communiqué. Une cadence de générations crée une industrie. Et c’est bien là l’objectif de l’Union européenne.
SiPearl a déjà sécurisé les ventes de son Rhea2 pour la partition scalaire du futur exascale français « Alice Recoque ». Athena1 doit, lui, décliner Rhea1 vers les administrations, la défense et l’aérospatial, avec une commercialisation prévue au second semestre 2027.
Et SiPearl cherche à sortir du seul marché des HPC. Sa coopération avec l’espagnol Semidynamics vise un rack européen d’inférence IA combinant CPU Arm SiPearl et accélérateur RISC-V.
La roadmap devient donc plus ambitieuse pour passer du « processeur européen pour supercalculateur européen » à une brique réutilisable dans le cloud, l’IA et les infrastructures critiques.
Axelera Europa attaque l’IA par l’inférence
Et SiPearl n’est pas l’unique acteur sur lequel reposent tous les espoirs de reconquête européens. Cette semaine, une autre jeune pousse venue des Pays-Bas, Axelera, a fait parler d’elle. La startup suit une autre voie que celle de SiPearl. Sa nouvelle puce « Europa » est un NPU, que le constructeur préfère qualifier d’AIPU, dédié à l’inférence des modèles d’IA. Le marché visé ? Celui de l’inférence frugale, locale, privée et spécialisée
Axelera n’essaie évidemment pas de battre NVIDIA sur l’entraînement des modèles frontières. La startup vise le marché bien plus porteur de l’inférence, là où les entreprises feront réellement tourner leurs modèles avec des contraintes de coût, de consommation et de localisation des données.
L’accélérateur Europa affiche 629 TOPS, huit cœurs IA, 16 cœurs vectoriels RISC-V, jusqu’à 64 Go de mémoire par puce et 45 watts de TDP. Axelera le décline en cartes PCIe à une ou quatre puces et annonce des systèmes validés chez Dell et Supermicro. Une façon de démontrer que sa puce s’insère dans les serveurs, les frameworks et les chaînes logicielles existantes.
Tout comme SiPearl, Axelera est « fabless » et sa production reste liée à TSMC et Samsung.
RISC-V, ou la souveraineté sans péage propriétaire
Parallèlement à ces concrétisations pleines d’espoir, l’Europe poursuit aussi une autre voie. Celle de RISC-V. Bien sûr, cette architecture ouverte ne réglera pas à elle seule le problème de dépendance de l’Europe, mais elle permet au moins de reprendre la main sur une brique essentielle : le cœur même des processeurs, sans dépendre d’une architecture propriétaire américaine ou ARM.
Le programme DARE, piloté par le Barcelona Supercomputing Center, représente près de 240 millions d’euros sur 2025-2028, dont un peu plus de 102 millions apportés par l’UE. Il doit notamment produire trois chiplets RISC-V : un processeur généraliste HPC, un accélérateur vectoriel et un accélérateur d’inférence IA.
Autour gravitent Semidynamics, Openchip, Codasip, le précédemment nommé Axelera, mais aussi les travaux d’EUPILOT et de RISER, ce dernier cherchant précisément à bâtir une infrastructure de serveur cloud européenne autour de RISC-V.
Ce qui se dessine ressemble donc moins à un futur « Intel européen » qu’à un archipel de CPU, chiplets et accélérateurs spécialisés. Et ce n’est peut-être pas un défaut : à l’heure où le calcul devient hétérogène, vouloir reconstruire l’industrie des années 1990 serait une curieuse manière de préparer les années 2030.
La souveraineté commencera quand on arrêtera d’en parler
Bien évidemment, Rhea1, Europa et les projets de chiplets RISC-V ne suffisent pas encore à faire de l’Europe une puissance du silicium. D’autant que les fonderies restent asiatiques, les architectures accusent parfois une génération de retard et la concurrence américaine garde une longueur d’avance considérable, notamment dans l’IA.
Mais quelque chose a changé en ce mois de septembre 2026 : après des années de plans et de promesses, des puces européennes quittent enfin les laboratoires pour rejoindre les baies des intégrateurs.
La suite se jouera moins dans les couloirs de Bruxelles que dans les salles serveur. Le jour où un DSI retiendra une puce SiPearl, Axelera ou RISC-V parce qu’elle répond mieux à ses besoins, et non parce qu’un appel d’offres l’y oblige, l’Europe aura franchi un cap décisif.
Ce jour est peut-être moins lointain qu’on ne le croit. Rhea2 est attendu dans Alice Recoque, Athena1 en 2027, les chiplets du programme DARE d’ici 2028, et, surtout, le Chips Act 2.0 s’attaque enfin à la production. Les projets industriels prennent forme : ESMC à Dresde (première fonderie TSMC en Europe avec les premiers équipements attendus en 2027), ST et GlobalFoundries développent leurs capacités 300 mm à Crolles, ST bâtit son campus SiC à Catane, Imec construit une ligne pilote NanoIC à Louvain (pour des puces 2nm et moins). Même Intel (qui a pourtant abandonné ses projets de mégafabs à Magdebourg) vient de remettre 5 milliards d’euros supplémentaires à Leixlip, en Irlande.
Bruxelles veut désormais faciliter le financement de capacités industrielles sur l’ensemble de la chaîne, des matériaux au packaging avancé, multiplier les projets « First-of-a-Kind » et attirer en Europe de nouvelles capacités de fabrication, y compris sur les nœuds les plus avancés.
Le premier Chips Act a déjà accompagné 18 projets représentant plus de 32 milliards d’euros d’investissements publics et privés. L’édition « 2.0 » veut clairement passer de l’aide à quelques fabs emblématiques à la constitution d’une véritable base productive européenne, d’une véritable industrie.
Partout sur le continent, ingénieurs, startups et laboratoires se remettent à concevoir les briques du calcul de demain. Rien n’est acquis, mais l’Europe a de nouveau de sérieuses raisons de croire qu’elle peut, à nouveau, peser dans le silicium mondial et retrouver de l’autonomie numérique dans les puces informatiques.
À LIRE AUSSI :
À LIRE AUSSI :